
Konstruktorzy pojazdów ciężarowych : fuzje i przejęcia

« W Europie jest za dużo konstruktorów ciężarówek. » tak twierdził Leif Johansson, były dyrektor grupy AB Volvo, w 2010 roku. Przewidywał, że możemy spodziewać się w niedalekiej przyszłości innych fuzji. I właśnie tak się stało, na przykład z zakupem Scanii przez grupę Volkswagen w maju 2014 roku.
« W Europie jest za dużo konstruktorów ciężarówek. » tak twierdził Leif Johansson, były dyrektor grupy AB Volvo, w 2010 roku. Przewidywał, że możemy spodziewać się w niedalekiej przyszłości innych fuzji. I właśnie tak się stało, na przykład z zakupem Scania przez grupę Volkswagen w maju 2014 roku.
Jesteśmy świadkami coraz większej koncentracji w świecie konstruktorów pojazdów ciężarowych. Ten fenomen nie jest nowy ale znacznie zwiększył się w ciągu ostatnich kilku lat.
Zwiększenie wykupów i zbliżenie między konstruktorami pojazdów ciężarowych
W ciągu pierwszego semestru 2014 roku, fuzje i kupna osiągnęły największy poziom od 7 lat. Według badań opublikowanych przez PriceWaterhouseCoopers, zostało zrealizowanych 250 transakcji co oznacza wzrost o 52,4%.
Jedną z największych transakcji było całkowite przejęcie firmy Scania przez grupę Volkswagen. Liczba przeprowadzonych operacji jest jeszcze daleka od 333 zarejestrowanych w 2007 roku.
Dwie firmy między Daimlerem i Kamazem
Dzisiaj nie liczymy już sytuacji w których duże światowe grupy przejmują kapitał mniejszych konkurentów. Przykładem jest niemiecka grupa Daimler, która zdobyła 15% kapitału konstruktora rosyjskiego Kamaz w 2010 roku.
W ten sposób zostały stworzone dwie firmy : pierwsza, Fuso Kamaz Trucks Rus, produkuje w Kazanie modele Fuso Canter na przykładzie kolekcji importowanych z Japonii dla rynku rosyjskiego. Druga, Mercedes-Benz Trucks Vostok, produkuje w Moskwie pojazdy ciężarowe Mercedes Actros i Axor i dystrybuuje ciężarówki marki.
Podział rynku europejskiego konstruktorów pojazdów ciężarowych 16 ton i więcej w 2013 roku
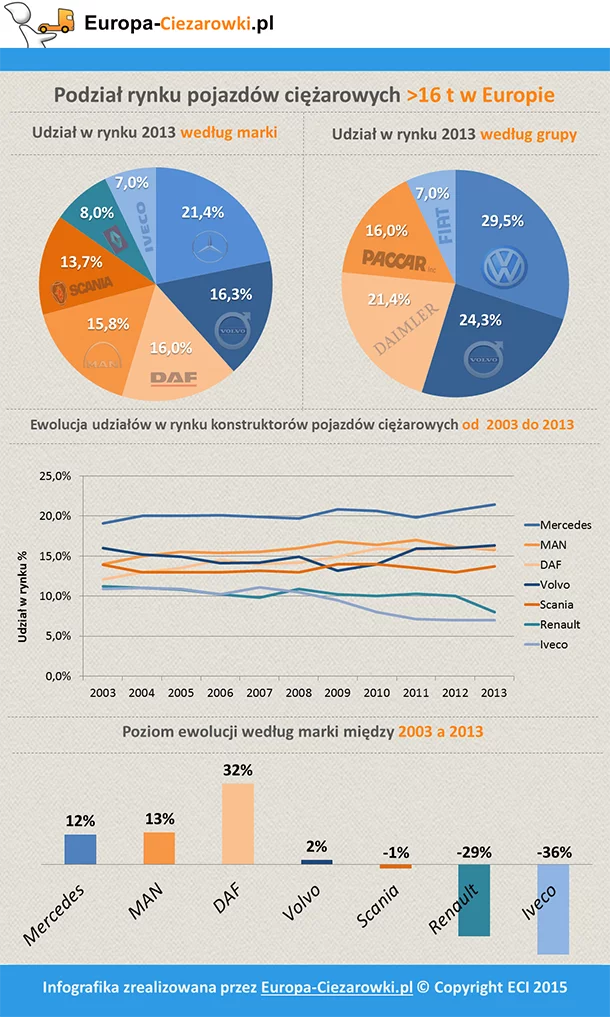
Daimler, Volkswagen i Volvo czyli walka o światowy leadership
W Europie gdzie 7 głównych marek dzieli między siebie rynek, zbliżenie między MAN i Scania było pierwszą znaczącą operacją od czasu zaniechanej fuzji w 2000 roku między Scanią i Volvo Trucks (właściciel Renault Trucks od 2001 roku).
Ta nowa fuzja MAN-Scania stworzyła nowego lidera handlowego w Europie ale nie pozwoliła mu stać się niezaprzeczalnym liderem światowym dlatego, że Daimler i Volvo, posiadający Freightliner i Mack Trucks w Stanach Zjednoczonych posiadają znaczną przewagę w klasyfikacji światowej. Tym grupom udało się również zdobyć rynek w Azji, między innymi dzięki współpracy z firmami chińskimi. W 2013 roku, Volvo zdobyło 45% kapitału Dongfeng Commercial Vehicles, natomiast Daimler posiada 50% marki Foton od 2009 roku.
Swiatowa produkcja ciężarówek 6 ton i więcej w 2013 roku

* Rezultaty chińskich marek pochodzą z niesprawdzonych deklaracji.
1 : Freightliner LLC, Mercedes-Benz, Mitsubishi Fuso, Unimog, Sterling Trucks, Western Star, BharatBenz
2 : MAN, Scania, Volkswagen Commercial Vehicles
3 : Mack Trucks, Renault Trucks, UD Trucks, Volvo Trucks, Eicher
4 : DAF, Kenworth, Leyland, Peterbilt
5 : Astra SpA, IVECO, Hongyan, Dodge, RAM
Zródło : Les Routiers n°929, luty 2015

Osoba odpowiedzialna za edycję
Przydatne informacje


Jesteśmy obecni w mediach społecznościowych!
Najważniejsze artykuły
Tendencje rynku
Pozostaw komentarz